

EUA detalham como pedir um valor de emissões para combustíveis fora das tabelas fiscais
A documentação de 14 de outubro abre um percurso técnico para determinadas vias de produção. O valor do DOE é uma etapa anterior ao pedido fiscal.
O Departamento da Energia dos Estados Unidos divulgou em 14 de outubro o processo para pedir um valor de emissões de combustíveis que não estejam cobertos pela tabela aplicável ao crédito fiscal 45Z. A novidade inclui instruções e uma versão pré-publicação de um aviso do Federal Register.
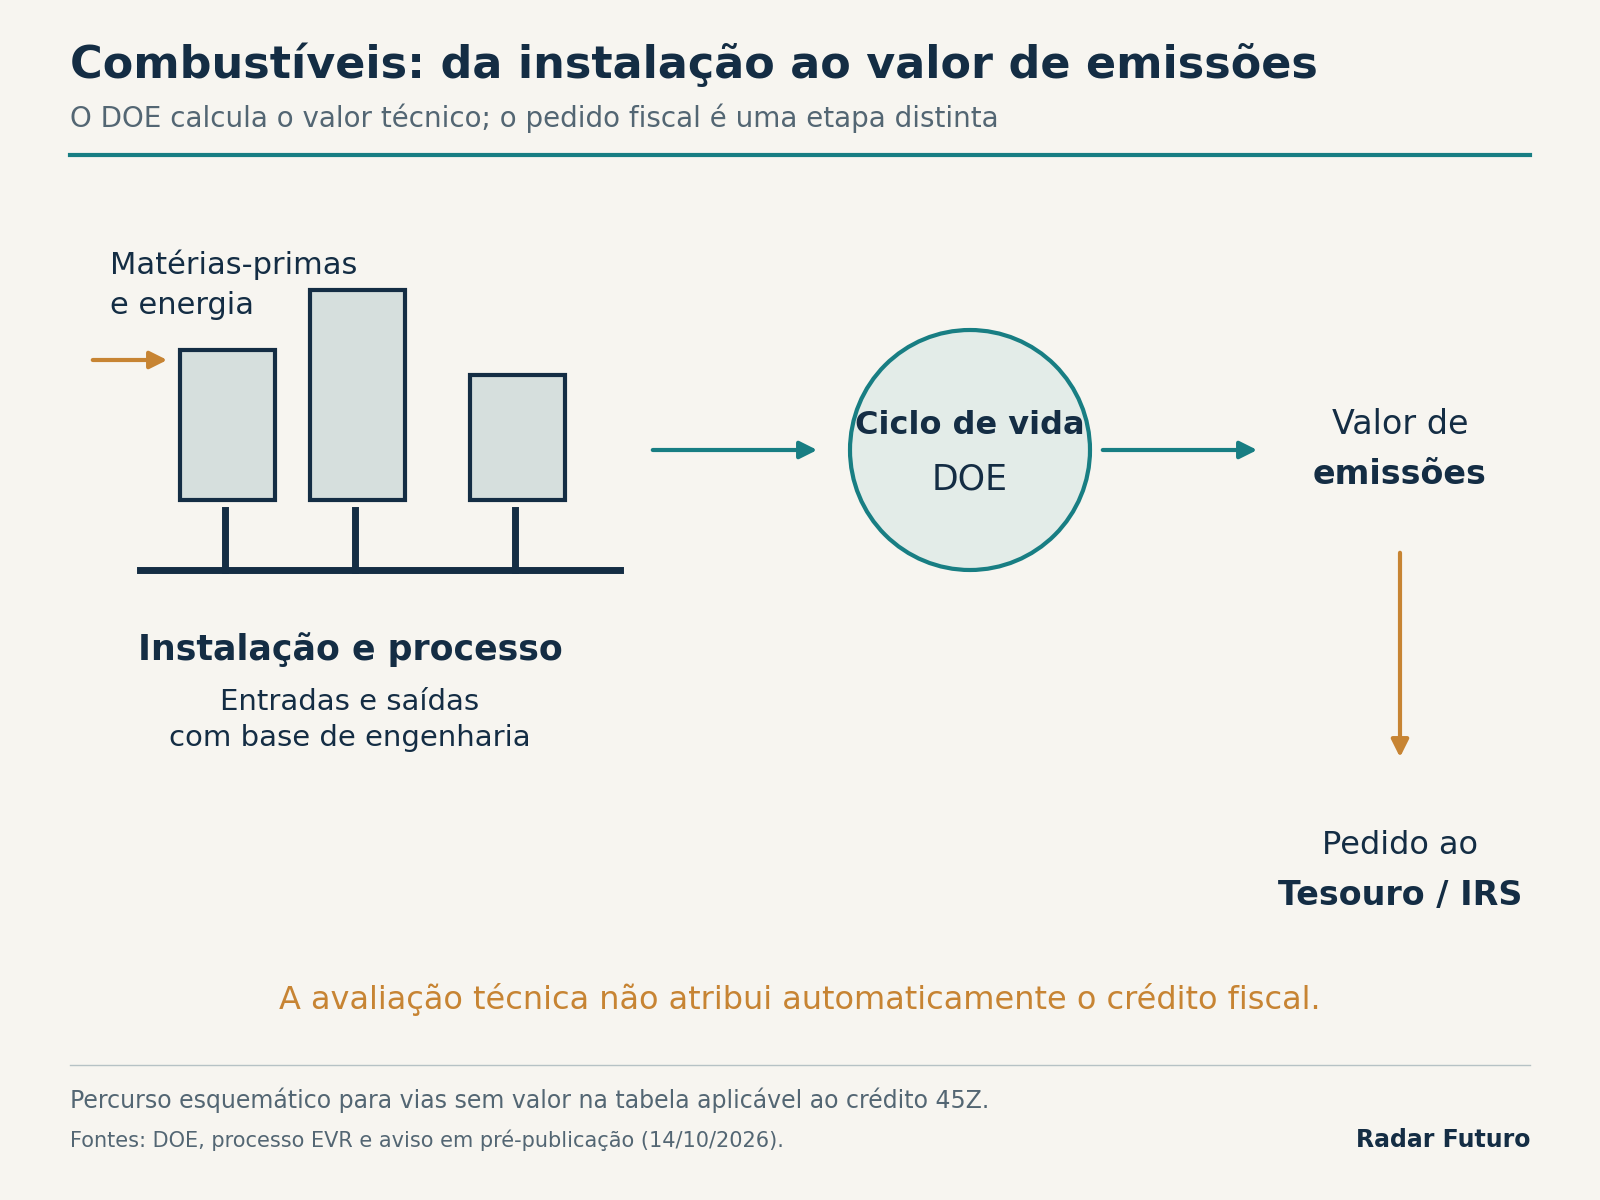
O processo interessa a produtores cuja matéria-prima, tipo de combustível ou via de produção não tenha um valor tabelado. Nesses casos, a avaliação do DOE pode fornecer o valor necessário para pedir ao Tesouro uma taxa provisória de emissões.
A unidade de análise é a via de produção
O crédito depende, em parte, das emissões de gases com efeito de estufa ao longo do ciclo de vida. Para calcular esse valor é preciso conhecer entradas de energia e materiais, equipamentos e etapas de transformação. Um nome comercial de combustível não descreve toda essa cadeia.
A página técnica exige informação de engenharia consistente com um estudo de projeto FEED de classe 3, ou indicação equivalente de maturidade aceite pelo departamento. A base pode abranger receção e preparação da matéria-prima, conversão, refinação e serviços auxiliares. Modificações de linhas existentes podem recorrer ao estudo anterior com as alterações assinaladas.
O pedido inclui um formulário e documentação técnica. A entidade começa por comunicar a intenção de apresentar a candidatura; o departamento disponibiliza depois uma ligação para envio seguro dos ficheiros.
Um valor técnico antes da decisão fiscal
O DOE trata a análise das emissões. As questões sobre elegibilidade e o crédito fiscal pertencem ao IRS e ao Tesouro. O percurso descrito não atribui automaticamente o benefício ao produtor nem certifica que todas as novas vias tenham emissões reduzidas.
A documentação também prevê a recusa de pedidos inadequados e não fixa um prazo garantido de avaliação. Complexidade da via, maturidade comercial e volume de pedidos podem influenciar o tempo necessário. A versão do aviso consultada continua identificada como pré-publicação; não a apresentamos como uma nova regra final.
A mudança concreta é disponibilizar um caminho de avaliação para situações que a tabela não resolve. A sua consequência dependerá dos valores efetivamente atribuídos e das decisões fiscais subsequentes, permitindo comparar processos com uma base técnica documentada.