

Portos e gasodutos podem pesar mais do que o sol no comércio futuro de hidrogénio
Um modelo com 10 883 locais e sete cenários mostra que a infraestrutura existente altera o combustível e a rota mais competitivos.
As regiões com melhor recurso renovável nem sempre oferecem o combustível sintético mais barato à chegada. Um modelo espacial com 10 883 locais de produção e sete cenários conclui que gasodutos reaproveitáveis, portos e acesso costeiro podem compensar um potencial solar ou eólico apenas moderado.
O custo não termina na produção
A equipa combinou custos de produção de hidrogénio com gasodutos, portos, rotas marítimas e etapas de síntese, craqueamento e reformação. O método procura a cadeia de fornecimento de menor custo para importadores como Alemanha, Estados Unidos, China, Japão e Índia, com foco temporal em 2030.
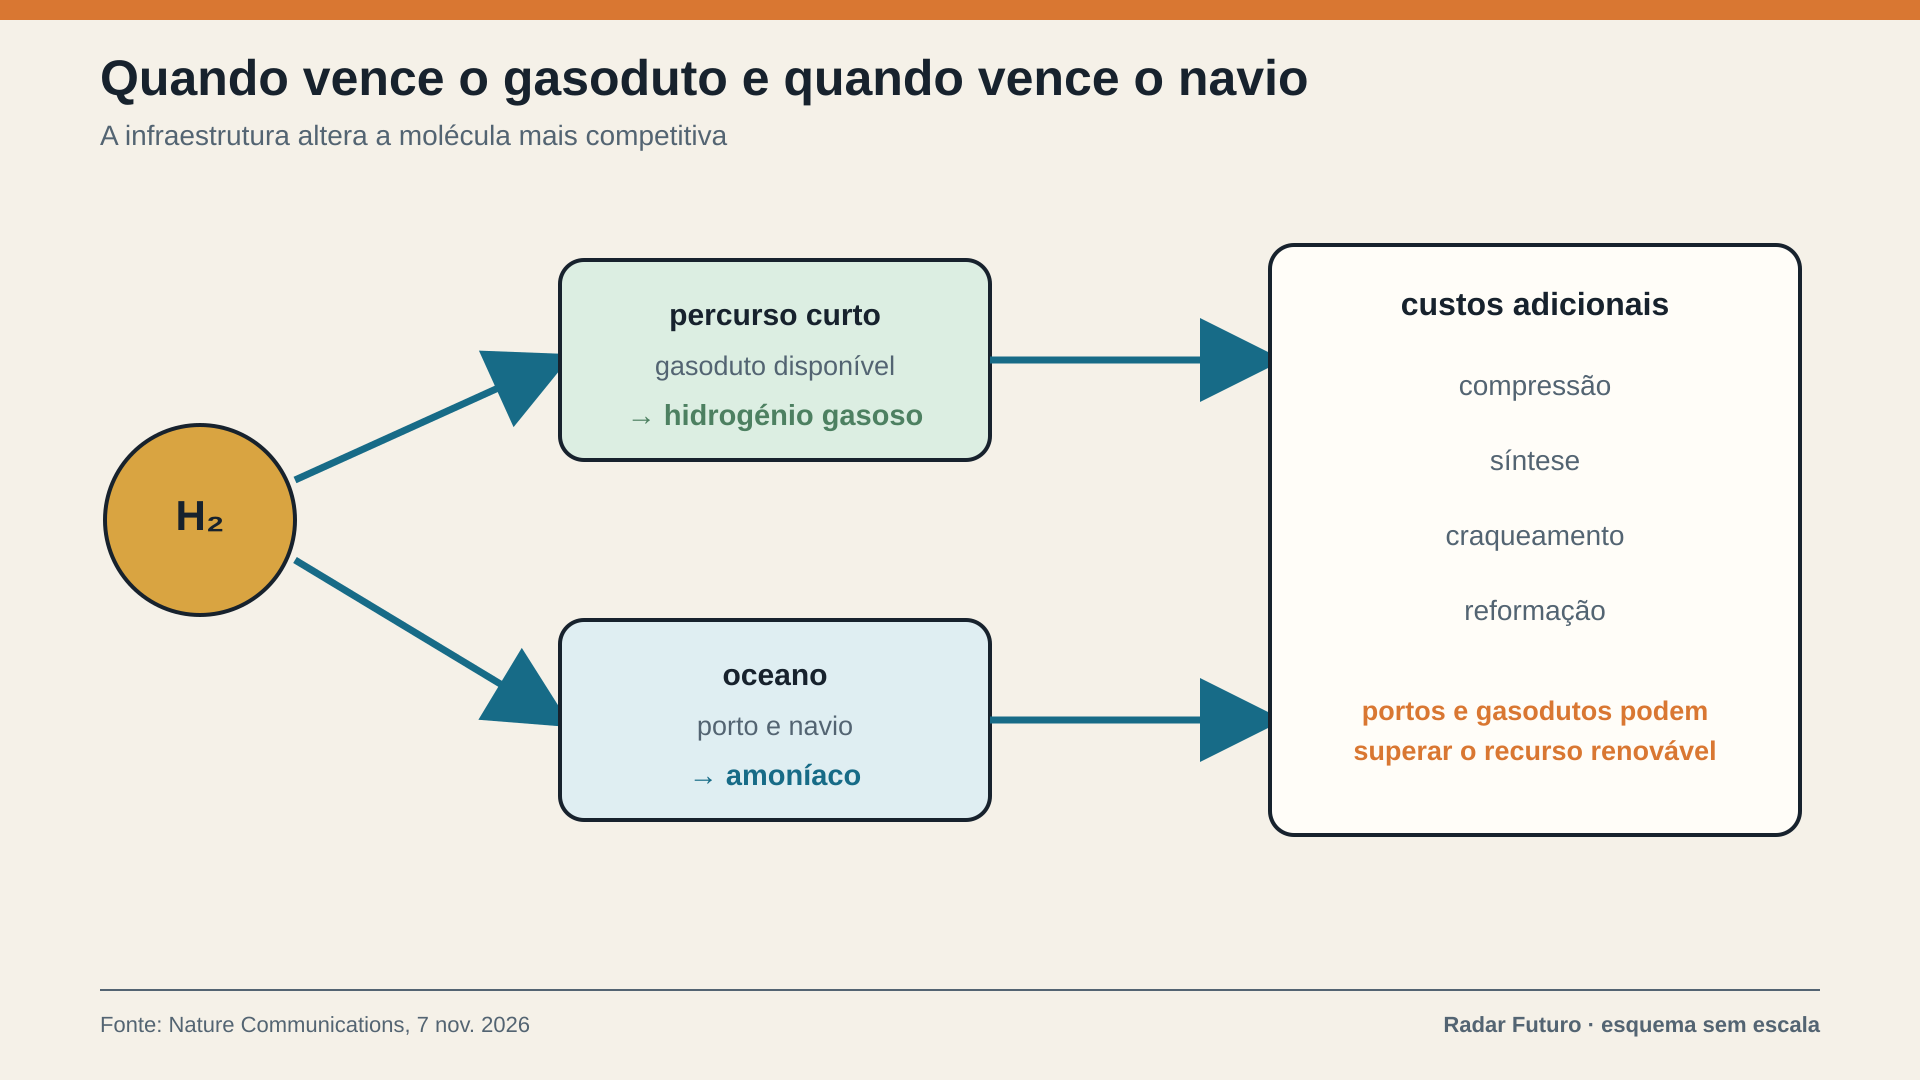
Cada conversão consome energia e exige equipamento. Transportar hidrogénio gasoso por uma ligação curta evita síntese adicional; atravessar um oceano pode tornar o amoníaco mais competitivo porque já existe experiência de transporte e infraestrutura.
Que molécula aparece em cada percurso
Nos resultados, o hidrogénio gasoso domina percursos curtos por gasoduto. O amoníaco é preferido em comércio marítimo, enquanto metanol e metano surgem em cadeias longas e multimodais. Portadores orgânicos líquidos de hidrogénio precisam de calor barato para competir.
Quando o modelo reconhece o valor de mercado de equivalentes convencionais, melhora a posição relativa do amoníaco e do metanol. Isto mostra que a escolha não depende apenas da eficiência física; mercados existentes, terminais e procura industrial influenciam a transição.
Um mapa de cenários, não uma previsão
O estudo calcula rotas sob hipóteses de custo e disponibilidade. Não prova que os projetos serão financiados, licenciados ou construídos. Reaproveitar um gasoduto exige avaliação de materiais, compressão, segurança e regulação. A procura e o preço da eletricidade também podem mudar a ordem das opções.
A análise principal para a Alemanha aponta primeiro para vizinhos europeus e depois para regiões do Norte de África, Ásia Central e Médio Oriente ligadas a infraestrutura existente. Outros importadores podem obter rotas diferentes por proximidade.
O resultado útil
Política energética e contratos de importação devem avaliar a cadeia completa, não apenas o custo na central produtora. O modelo torna visível onde uma infraestrutura disponível cria vantagem e onde uma conversão adicional destrói essa vantagem. A decisão real dependerá de emissões de ciclo de vida, água, segurança, contratos e execução.